「自社ローンって金利ゼロなんですよね?」ってよく聞かれるんですが、その一言だけで判断すると、あとで想定外の出費に驚くことになります。
うちも昔、仕組みの説明を端折ったせいでお客さんを困らせてしまったことがあって。あの時の顔は今でも忘れられないんですよ。
この記事では、自社ローンの資金の流れや一般的なカーローンとの違い、契約前に確かめておきたい費用の中身まで、正直にお話ししていきます。
自社ローンとは?販売店が独自に分割払いを提供する仕組み
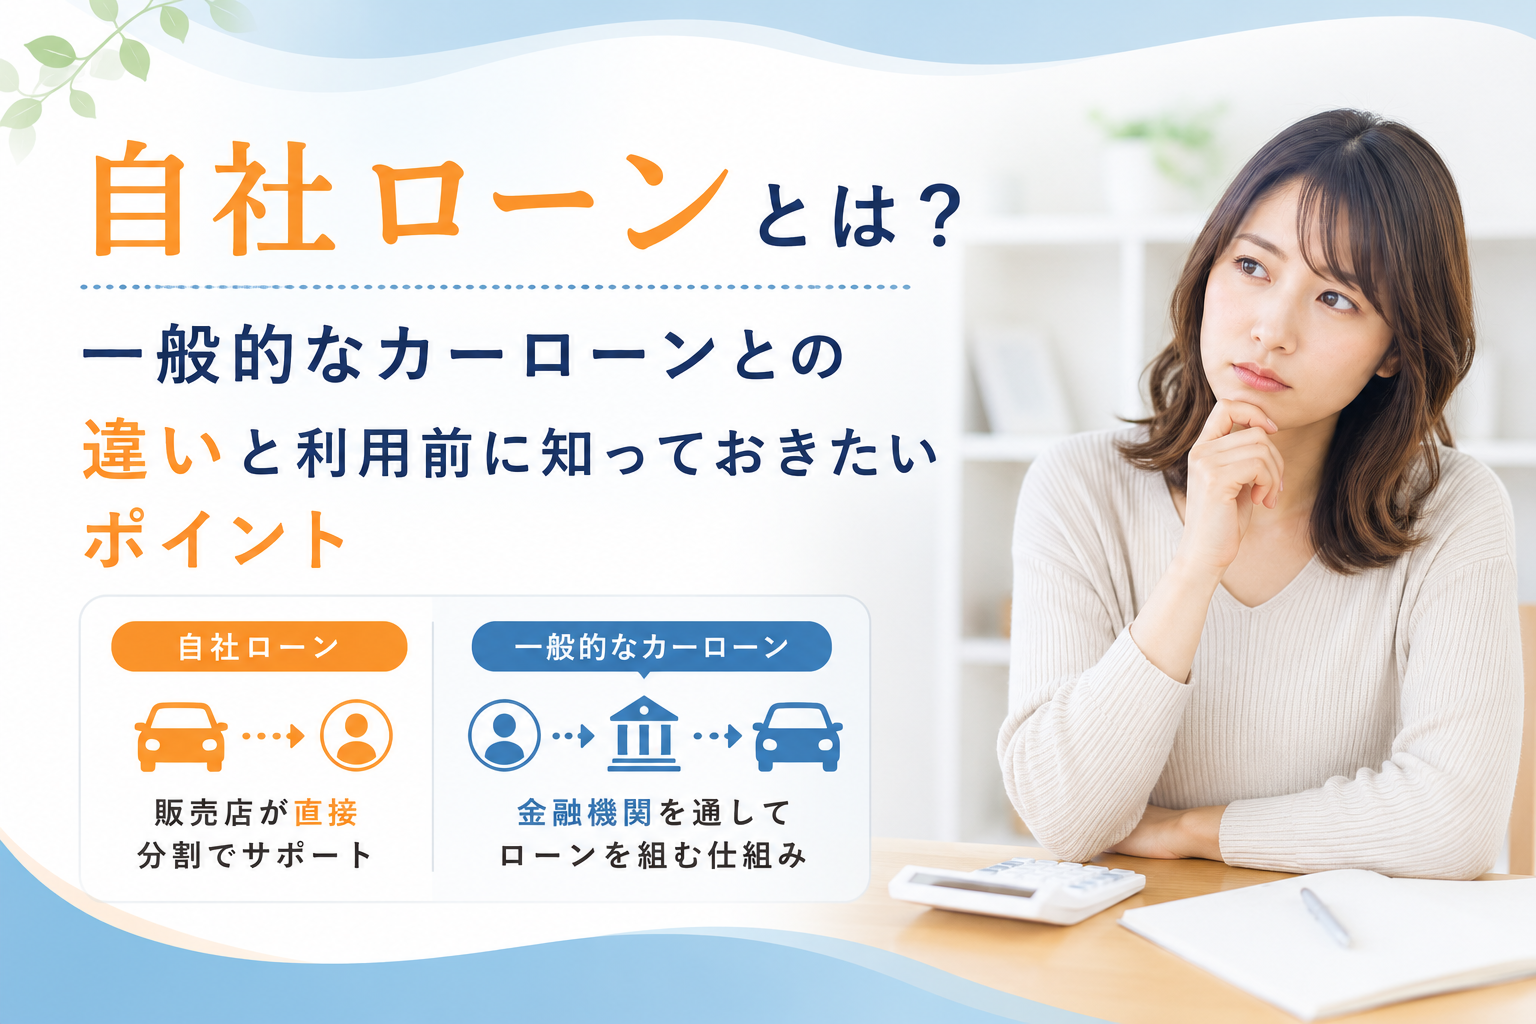
自社ローンは、販売店が自ら分割払いを引き受ける仕組みです。銀行や信販会社を通しません。お客様と当店の二者間だけで完結する契約。ここが出発点になります。
自社ローンの基本的な仕組みと資金の流れ
一般的なカーローンでは、信販会社や銀行が車両代金を販売店に一括で立て替えます。お客様はその金融機関へ返済していく。自社ローンにはこの立替がありません。販売店が代金を受け取らないまま車を引き渡し、分割で回収していくわけです。
つまり販売店側が資金を寝かせる。回収できないリスクも背負う。だからこそ「誰にでも」という提供は現実的に成り立たないんです。
金融機関のローンではなく「立替なしの分割販売契約」である点
法律上の性質も違います。自社ローンは貸金ではなく、割賦販売に近い分割払い契約。お金を借りているのではなく、代金の支払いを分けているという整理です。
信販会社が介在しないため金利が発生しない理由
貸付ではないので「金利」という表示が出てきません。ただしこれを「安い」と受け取るのは早い。コストがゼロになったわけではなく、名前を変えて存在しているだけなんです。
手数料・保証料という形でコストが発生する仕組み
実務では、事務手数料・保証料、あるいは車両価格そのものへの上乗せという形で回収されます。表示金利がないぶん、比較しにくい。ここが自社ローンの最大の落とし穴です。
保証人や保証会社が求められるケース
回収リスクを販売店が抱えるため、連帯保証人をお願いすることは珍しくありません。保証会社を通す形をとる店もあります。「保証人不要」と打ち出す店もありますが、その場合は別の形でリスク分を価格に織り込んでいると考えるのが自然です。
自社ローンを扱っている販売店の傾向
扱っているのは、小規模な独立系の中古車店が中心。当店も展示場を構えず、注文が入ってからオークションで探して仕入れるスタイルです。整備は提携の工場に出します。
正直に言いますと、この業態は資金力とお客様との関係性の両方が要る商売なんですよね。だから店の姿勢がそのまま条件に出ます。
一般的なカーローンとの違いを5つの視点で比較する
違いを一言でまとめるなら、審査の「見る場所」が違う。信用情報を機械的に照会するのが金融機関、目の前の生活を見るのが自社ローンです。
審査基準の違い(信用情報か販売店独自の判断か)
銀行系マイカーローンやディーラーローン(信販系オートローン)は、CIC・JICC・全国銀行個人信用情報センターの情報を照会します。異動情報、いわゆる事故情報があれば本審査で止まる。担当者の裁量はほぼ入りません。
自社ローンは販売店の判断です。収入の安定性、勤続年数、在籍確認、保証人の有無。過去より「これから払い続けられるか」を見ます。
金利と手数料の違い、総支払額への影響
銀行系は低金利、ディーラーローンは中金利帯が一般的。自社ローンは金利表示がない代わりに手数料や車両価格で上乗せされるため、実質年率に換算すると割高になるケースが多いのが実情です。
支払回数と月々の負担額の違い
自社ローンは12〜24回、長くても36〜60回が中心
販売店が長期のリスクを取りづらいため、期間は短め。結果として月額は重くなります。当店でも24回前後のご相談が一番多いですね。
カーローンはより長期・高額の設定が可能
金融機関のローンは長期設定や高額の借入枠に対応できます。月額を抑えられる反面、期間が伸びれば利息総額は膨らむ。ここは表裏一体です。
車の所有権(所有権留保)と名義の違い
自社ローンでは完済まで所有権を販売店に留保します。ディーラーローンでも信販会社名義になりますが、自社ローンは相手が販売店。滞納時の対応が早く、比較的短期で車両を引き揚げられる可能性があります。
4つの購入方法を比較した早見表
| 項目 | 現金一括 | 銀行系 | ディーラー | 自社ローン |
|---|---|---|---|---|
| 審査 | なし | 厳しめ | 中程度 | 店の独自判断 |
| 上乗せコスト | なし | 低金利 | 中金利 | 手数料・価格上乗せ |
| 所有権 | 本人 | 本人 | 信販会社 | 販売店 |
| 信用情報 | 無関係 | 登録される | 登録される | 登録されない場合が多い |
信用情報に登録されないという点は、傷がつかない代わりにクレジットヒストリーも育たないという意味です。トレードオフとして理解しておいてください。
200万円の車で試算:総支払額と月々負担のシミュレーション
数字で並べると判断が早くなります。ここでは車両200万円という前提で、私が実際に見積書を並べて説明するときの手順を再現します。
現金一括・銀行系・ディーラー・自社ローンの総額比較
比較の軸は二つだけ。総支払額と月々の負担です。現金一括が総額では最も軽い。銀行系がそれに次ぎ、ディーラーローンが続き、自社ローンは総額で最も重くなる傾向にあります。
ただし現金一括は手元資金が一気に減る。事業をやっている方なら運転資金との兼ね合いも出ます。総額だけで決めてしまうと、あとで資金繰りに苦しむ場面が出てくるんです。
「総支払額÷車両相場」で実質負担を換算する手順
自社ローンには表示金利がありません。だから私はこの計算をお客様の前でやります。
- 見積書の総支払額を確認する
- 同年式・同走行距離の車両相場をネットで調べる
- 総支払額を相場価格で割る
- 1.0からの乖離分が実質的な上乗せ分
車両価格が相場より上乗せされていないか確認する方法
大手中古車情報サイトで同条件を10台ほど並べ、価格帯の中心を見る。それだけで十分です。「頭金ゼロ・保証人不要」を強く打ち出す店で契約したら車両価格が相場よりかなり高かった、という相談は業界内でも実際に耳にします。
事務手数料・保証料・登録費用を合算して比較する
比較すべきは車両価格ではなく総額。事務手数料、保証料、登録費用、納車費用。全部足して初めて他社と横並びになります。
支払回数を延ばした場合の月額と総額のバランス
回数を延ばせば月額は下がる。でも総額は上がります。私が審査の場で確認しているのは、月々の支払いが家計の中で「無理なく引き落とされ続ける額」に収まっているかどうかです。
家賃、光熱費、携帯代、食費。ここを紙に書き出してもらって、残った金額の中に月額が余裕をもって入るかを一緒に見る。ギリギリで組んだ方は、税金や車検のタイミングで崩れやすいんですよね。私はその現場を何度も見てきました。
頭金を入れる場合・入れない場合の違い
頭金を入れれば、その分だけ総額は軽くなります。10万円入れれば、その10万円分に上乗せコストがかからない。無理のない範囲で入れる価値はあります。
一方で、貯金を全部投じて頭金にするのは反対です。車検や修理の備えを残しておくほうが、結果として支払いが続きやすくなります。
自社ローンの審査で見られる項目と申込みの流れ
審査なしの仕組みではありません。信用情報を見ない代わりに、別のところを丁寧に見ます。
「審査なし」ではない:販売店が確認する主な項目
安定した収入と勤続年数
金額の多寡より継続性です。給与明細を数か月分見せていただくこともあります。転職直後の方でも、前職からの流れが説明できれば判断材料になります。
在籍確認・住民票・連絡先の確認
勤務先への在籍確認、住民票、連絡が取れる電話番号。この三つは基本です。連絡がつかない状態が一番怖い。ぶっちゃけ本音を言うと、審査で一番重く見ているのはここなんです。
保証人の有無と条件
連帯保証人をお願いする場合、安定収入と連絡可能であることが条件になります。立てられるなら条件が整いやすいのは事実です。
審査結果が当日〜数日で出る理由
信販会社を経由しないので、社内で判断が完結します。書類が揃っていれば当日、在籍確認が翌営業日にずれても数日。ここは自社ローンの明確な利点です。
申込みから契約・納車までの流れと必要書類
- 予算と希望条件のヒアリング
- 必要書類の提出(身分証・住民票・収入資料・印鑑証明)
- 在籍確認と社内審査
- 条件提示と見積書の確認
- オークションでの車両手配
- 整備・名義登録を経て納車
当店は在庫を持たないので、試乗はできません。そのぶん状態を写真と記録簿で細かくお伝えします。
信用情報に不安がある場合に検討できる選択肢の順序
いきなり自社ローンに来る必要はありません。順番を守ったほうが総額は軽くなります。
- まず銀行系マイカーローンに申し込む
- 次にディーラーローン、または保証人を立てた申込み
- それでも難しい場合に自社ローンやカーリースを検討
債務整理から5年以上経っている方が、諦めていた銀行ローンに通った例もあります。試す前に決めつけないでほしいんです。
まとめ|利用前に確認したいチェックポイントと販売店選び
最後に、契約前に押さえておきたい点を整理します。ここを飛ばすと、後になって影響が出やすいところです。
契約前に確認すべき費用の内訳と見積書の読み方
見積書は「合計」ではなく明細を見る。事務手数料、保証料、返済回数を変更する際の手数料。この三つは金額と条件を書面で確認してください。口頭説明だけで済ませる店は避けたほうがいい。
車両価格が相場と乖離していないかも同時にチェック。総支払額÷相場、これだけで話が変わります。
支払中の売却・買い替え・乗り換えの制約
所有権留保がある間は、名義変更・売却・下取りができません。完済して所有権解除の手続きを経て、初めて自由になります。事故で全損した場合の残債の扱いも、契約時に書面で確認しておいてください。
避けたい販売店の特徴
- 諸費用の明細を出さず口頭説明で済ませる
- 不要なオプションや保証を抱き合わせてくる
- 生命保険や他社ローンとの同時申込を勧める
- 即決を強く迫り、持ち帰りを嫌がる
- 整備記録や車両状態の説明が曖昧
抱き合わせの提案は、条件が有利になるどころか不要なコストが乗る典型です。古物商許可の番号、所在地、口コミ。この三点は自分の目で確かめてほしいところです。
延滞した場合に起こり得ること
遅延損害金の発生、期限の利益の喪失、そして車両の引き揚げ。2〜3か月の滞納で引き揚げられ、残債だけが残ったケースは現実にあります。
払えないと分かった時点で連絡をください。事前に相談があれば、回数変更などで対応できる余地があります。黙って音信不通になるのが一番まずい。
自社ローン以外の選択肢と、事業者の経費計上
カーリースは月額に税金や整備が含まれ、審査の見方も異なります。購入時期を半年ずらして頭金を貯める、という判断も立派な選択です。
法人・個人事業主の方は、減価償却と損金算入の扱いまで含めて比較してください。リースは支払額を損金処理できる一方、購入は資産計上して償却する形になります。税務上の扱いで結論が逆転することも珍しくないので、税理士に一度確認を。
自社ローンは万能ではありません。総額は重い。ただ、車がないと仕事に行けない人にとっては現実的な手段のひとつです。仕組みを理解して選べば、後悔は減らせます。宮城の店先で私が伝えたいのは、それだけなんですよね。